
Responsabilité civile entreprise : quels dommages sont couverts ?
Une erreur dans une prestation de conseil, un équipement endommagé lors d’une intervention ou un visiteur blessé dans les locaux : ces situations peuvent engager la responsabilité d’une entreprise et entraîner des réclamations financières.
Mais tous les dommages ne sont pas automatiquement couverts par une assurance responsabilité civile. La prise en charge dépend notamment de la nature du préjudice, des circonstances du sinistre et des garanties prévues au contrat.
Comprendre ce que couvre une assurance responsabilité civile entreprise permet d’identifier les risques auxquels son activité est exposée, mais aussi de repérer les situations qui nécessitent une protection complémentaire.
À quoi sert l'assurance responsabilité civile d'une entreprise ?
L’assurance responsabilité civile d’une entreprise a pour objectif de couvrir certaines conséquences financières des dommages causés à des tiers lorsque la responsabilité de l’entreprise est engagée, dans les limites et conditions prévues au contrat.
Les tiers concernés peuvent notamment être des clients, des fournisseurs, des visiteurs ou d’autres entreprises. Une mise en cause peut survenir à la suite d’une erreur professionnelle, d’une négligence ou d’un accident survenu dans le cadre de l’activité.
Plusieurs garanties peuvent alors être concernées. La responsabilité civile professionnelle vise principalement les dommages liés à l’exécution d’une prestation, notamment lorsqu’ils résultent d’une erreur, d’une omission ou d’une négligence professionnelle. La responsabilité civile exploitation concerne généralement les dommages survenant dans le fonctionnement courant de l’entreprise, indépendamment de la réalisation d’une prestation ou de la livraison d’un produit.
Ces garanties sont complémentaires et peuvent être regroupées au sein d’un même contrat. Il est toutefois important de distinguer la responsabilité de l’entreprise de la couverture effective du sinistre : un dommage dont elle est responsable n’est pas nécessairement garanti par son assurance, notamment en raison des exclusions, plafonds, franchises ou conditions applicables au contrat.
Quels types de dommages peuvent être couverts ?
Les contrats de responsabilité civile professionnelle distinguent généralement trois grandes catégories de dommages : corporels, matériels et immatériels. Cette classification permet de mieux comprendre les préjudices susceptibles de donner lieu à une indemnisation.
Les dommages corporels et matériels
Un dommage corporel correspond à une atteinte à l’intégrité physique d’une personne. Il peut notamment s’agir d’un client blessé lors d’une intervention ou d’un visiteur victime d’une chute dans les locaux de l’entreprise. Lorsque la responsabilité de l’entreprise est engagée, les conséquences financières de ce dommage peuvent être couvertes, dans les conditions et limites prévues au contrat.
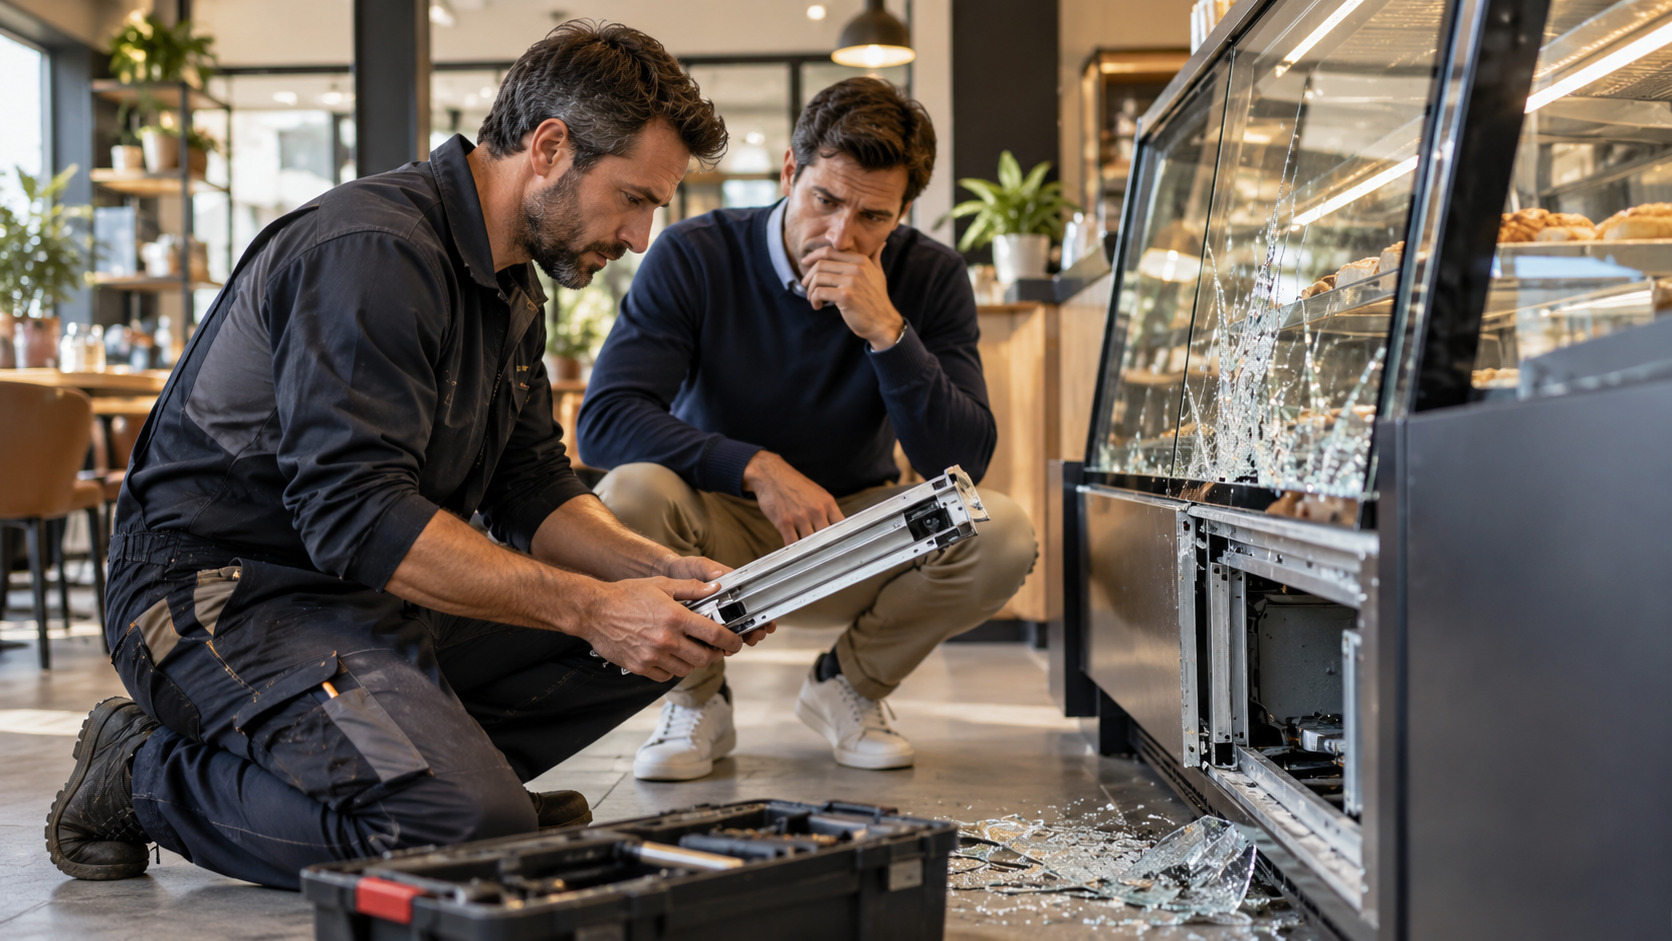
Un dommage matériel concerne la détérioration, la destruction, l’altération ou la perte d’un bien appartenant à un tiers. Par exemple, une entreprise de maintenance peut endommager accidentellement un équipement lors d’une intervention chez un client.
La prise en charge dépend des circonstances du sinistre et des dispositions du contrat. Une attention particulière doit être portée aux biens confiés à l’entreprise ou sur lesquels elle intervient : ces dommages peuvent être exclus de la garantie de responsabilité civile de base ou relever d’une garantie spécifique.
Les dommages immatériels et leurs conséquences financières
Un dommage immatériel correspond à un préjudice financier qui ne constitue pas, en lui-même, une atteinte physique à une personne ou un dommage à un bien. Il peut notamment prendre la forme d’une perte de revenus, de frais supplémentaires, d’une interruption d’activité ou d’une perte de bénéfice.
On distingue généralement deux situations.
- Les dommages immatériels consécutifs résultent d’un dommage corporel ou matériel garanti par le contrat. Par exemple, si une entreprise endommage un équipement appartenant à un client, son remplacement peut entraîner une interruption temporaire de production et une perte financière pour ce client.
- Les dommages immatériels non consécutifs surviennent sans dommage corporel ou matériel préalable, ou sans dommage corporel ou matériel garanti selon les définitions du contrat. Une erreur dans une prestation de conseil qui entraîne directement une perte financière peut relever de cette catégorie.
Ces préjudices ne sont pas systématiquement couverts. Certains contrats prévoient des garanties spécifiques, des plafonds particuliers, des franchises ou des exclusions.
Dans quelles situations la responsabilité d'une entreprise peut-elle être engagée ?
La responsabilité d’une entreprise peut être engagée lorsqu’un dommage est causé à un tiers du fait de son activité, de ses locaux, de ses produits, de ses prestations ou de ses collaborateurs. Elle peut concerner des dommages corporels, matériels ou immatériels.
Trois situations sont particulièrement fréquentes :
- Un visiteur se blesse dans les locaux de l’entreprise, par exemple à la suite d’une chute. Le dommage est corporel et survient dans le cadre du fonctionnement courant de l’activité. La garantie généralement mobilisée est la responsabilité civile exploitation.
- Une entreprise de maintenance endommage accidentellement un équipement appartenant à un client pendant une intervention. Le dommage est matériel et résulte de la réalisation de la prestation. La garantie généralement mobilisée est la responsabilité civile professionnelle, sous réserve de vérifier la couverture des biens confiés ou faisant l’objet des travaux.
- Une erreur, une négligence ou un mauvais conseil dans le cadre d’une prestation entraîne une perte financière pour le client. Il s’agit d’un dommage immatériel, généralement couvert par la responsabilité civile professionnelle, dans les limites du contrat.
La simple survenance d’un dommage ne suffit toutefois pas à engager automatiquement la responsabilité de l’entreprise. Il faut généralement établir un fait générateur, un préjudice et un lien de causalité. L’engagement de la responsabilité ne signifie pas non plus que le sinistre sera nécessairement pris en charge par l’assurance : la couverture dépend des garanties souscrites, des exclusions, des plafonds et des franchises prévues au contrat.
Quels dommages peuvent être exclus d'une assurance responsabilité civile ?
Une assurance responsabilité civile entreprise ne couvre pas l’ensemble des risques professionnels.
Certaines situations peuvent être exclues ou nécessiter une garantie complémentaire.
- Les dommages aux biens confiés constituent un point de vigilance. Lorsqu’une entreprise détient temporairement un bien appartenant à un client ou intervient directement dessus, les conditions de couverture peuvent être particulières.
- Les activités non déclarées peuvent également entraîner des difficultés de garantie. Une entreprise qui développe de nouvelles prestations doit vérifier leur prise en compte dans son contrat.
- Les dommages causés intentionnellement par l’assuré ne sont pas couverts dans les conditions prévues par l’article L.113-1 du Code des assurances.
Enfin, certaines responsabilités relèvent d’assurances spécifiques.
Dans le secteur de la construction, par exemple, une RC Pro ne remplace pas l’assurance de responsabilité décennale lorsque celle-ci est obligatoire.
De même, les dommages subis par les propres locaux ou équipements de l’entreprise relèvent généralement d’assurances de biens, notamment de la multirisque professionnelle. Une responsabilité civile adaptée ne se limite donc pas à la présence d’une garantie dans le contrat : il faut également examiner ce qu’elle exclut.
Combien coûte une assurance responsabilité civile pour une entreprise ?
Le prix d’une assurance responsabilité civile entreprise dépend principalement des risques associés à l’activité et de l’étendue des garanties recherchées. Il n’existe pas de tarif unique applicable à toutes les entreprises.
Plusieurs critères peuvent influencer le montant de la cotisation :
- Le secteur d’activité : une société de conseil et une entreprise intervenant sur des installations techniques ne présentent pas les mêmes expositions.
- Le chiffre d’affaires et les effectifs : ils permettent notamment d’apprécier le volume d’activité et l’importance de la structure.
- La nature des activités exercées : certaines missions peuvent présenter des risques financiers, matériels ou corporels plus élevés.
- Les garanties souscrites : couverture des dommages immatériels, extensions particulières et garanties complémentaires.
- Les plafonds et franchises : ils déterminent les limites d’indemnisation et la part restant à la charge de l’entreprise.
- L’historique des sinistres : les antécédents peuvent être pris en compte dans l’évaluation du risque.
- La zone géographique d’intervention : l’étendue territoriale de la garantie peut également influencer le tarif.
Prenons deux entreprises réalisant un chiffre d’affaires comparable. La première exerce une activité de conseil administratif. La seconde intervient directement sur des équipements industriels appartenant à ses clients. Leurs risques ne sont pas identiques, même si leur taille est similaire. Les propositions d’assurance peuvent donc présenter des garanties et des tarifs différents.
Comparer uniquement les cotisations ne permet pas d’évaluer correctement deux contrats. Une prime plus faible peut notamment s’accompagner de plafonds moins élevés, de franchises plus importantes ou d’exclusions supplémentaires.
Pour obtenir une estimation pertinente, il est nécessaire de décrire précisément les activités exercées, le chiffre d’affaires réalisé ou prévisionnel, les intervenants concernés et les garanties souhaitées.
Comment vérifier que son entreprise dispose des bonnes garanties ?
Une assurance responsabilité civile doit être examinée au regard des risques réellement rencontrés dans l’exercice de l’activité.
- La première étape consiste à vérifier que les prestations réalisées correspondent aux activités déclarées auprès de l’assureur.
- Il faut ensuite examiner les dommages couverts, notamment les préjudices immatériels, ainsi que les plafonds d’indemnisation, les franchises et les exclusions.
- Une attention particulière doit être portée aux interventions chez les clients, aux biens confiés et aux éventuelles prestations techniques.
- L’évolution de l’entreprise doit également être prise en compte. Une diversification, un nouveau marché ou un changement dans les conditions d’intervention peuvent modifier les risques à assurer.
Chez COLONNES ASSURANCES, l’accompagnement repose sur l’analyse de ces éléments et la recherche de possibilités de couverture auprès des compagnies partenaires. Le cabinet s’appuie notamment sur son expertise historique dans les métiers de la construction pour accompagner les professionnels dans l’évaluation de leurs responsabilités et le suivi de leurs contrats.
Une responsabilité civile à adapter aux dommages possibles
La responsabilité civile d’une entreprise peut être engagée à la suite d’un dommage corporel, matériel ou immatériel causé à un tiers. Toutefois, la responsabilité de l’entreprise et la prise en charge par son assurance sont deux questions distinctes.
Les garanties souscrites, les activités déclarées et les exclusions déterminent la portée réelle de la couverture.
COLONNES ASSURANCES accompagne les professionnels dans l’analyse de ces risques et la recherche de solutions d’assurance auprès de ses compagnies partenaires.
FAQ : responsabilité civile entreprise
Oui, une assurance responsabilité civile entreprise peut couvrir les dommages causés à des tiers par les salariés dans l’exercice de leurs fonctions, lorsque la responsabilité de l’entreprise est engagée. Par exemple, si un salarié endommage accidentellement le matériel d’un client lors d’une intervention, la garantie RC Pro peut être concernée. Si un salarié provoque un accident dans les locaux de l’entreprise, la RC exploitation peut intervenir.
La prise en charge dépend toutefois des circonstances du sinistre, des activités déclarées et des garanties prévues au contrat.
Oui, certaines pertes financières subies par un client peuvent être couvertes au titre des dommages immatériels. Par exemple, une erreur dans une prestation de conseil peut entraîner une perte financière sans provoquer de dommage matériel. Cette situation peut relever des dommages immatériels non consécutifs.
Il est donc important de vérifier si le contrat couvre cette catégorie de préjudice. Les plafonds d’indemnisation, les franchises et les exclusions peuvent varier selon les garanties souscrites.
Pas systématiquement. Les dommages causés à des biens confiés, déposés ou faisant directement l’objet d’une intervention peuvent être exclus de la garantie de responsabilité civile de base. Prenons l’exemple d’une entreprise de maintenance qui détériore accidentellement une machine appartenant à son client pendant une réparation. Même si sa responsabilité est engagée, le dommage ne sera pas nécessairement indemnisé.
Une garantie spécifique ou une extension de couverture peut être nécessaire. Il convient donc d’examiner les conditions du contrat avant toute intervention sur des équipements appartenant à des tiers.
La responsabilité civile entreprise vise principalement les conséquences financières des dommages causés à des tiers, lorsque la responsabilité de l’entreprise est engagée.
À l’inverse, la multirisque professionnelle protège notamment les biens de l’entreprise, comme ses locaux, son matériel ou ses marchandises, contre certains événements garantis : incendie, dégât des eaux ou vol, par exemple.
Une multirisque professionnelle peut également intégrer des garanties de responsabilité civile, selon le contrat. Ces assurances répondent donc à des besoins différents et peuvent être complémentaires.
Il n’existe pas de prix moyen représentatif de toutes les entreprises. Le montant de la cotisation dépend notamment du secteur d’activité, du chiffre d’affaires, des prestations réalisées et du niveau de couverture recherché.
Une entreprise de conseil et une société de maintenance industrielle peuvent ainsi se voir proposer des tarifs différents, même avec un chiffre d’affaires comparable.
Les plafonds d’indemnisation, les franchises, les extensions de garantie et les antécédents de sinistres peuvent également influencer le prix.
Pour obtenir un tarif pertinent, il est préférable de demander une estimation fondée sur les risques réels de l’entreprise, plutôt que de comparer uniquement le montant des cotisations.